La transformación de la industria automovilística en España: claves y retos
La industria de la automoción en España afronta un cambio de fondo. Ya no se trata solo de electrificar los motores, sino de reconfigurar toda la cadena de suministro, desde la extracción de materias primas críticas hasta el reciclaje de las baterías al final de su vida útil. Este proceso, que algunos llaman reindustrialización verde, implica repensar dónde y cómo se fabrican los vehículos, qué componentes se producen localmente y cómo se garantiza la autonomía estratégica del país.
Para el lector interesado en la economía y la movilidad, entender esta transformación ayuda a anticipar cambios en el empleo, la inversión y los precios de los coches. No se trata de una moda pasajera, sino de una respuesta estructural a la presión regulatoria europea, la competencia global y la necesidad de reducir la dependencia de proveedores externos.
El nuevo mapa de la producción
Históricamente, España ha sido un polo de fabricación de vehículos para marcas internacionales, con plantas que ensamblaban modelos de volumen. La transición hacia el coche eléctrico altera ese esquema. Una fábrica de vehículos modernos requiere menos piezas móviles, un motor eléctrico tiene unas 20 piezas frente a las más de 200 de un motor de combustión, pero necesita una capacidad distinta: ensamblaje de baterías, integración de electrónica de potencia y manejo de software embebido.
Eso explica por qué varias compañías están anunciando nuevas líneas de producción de baterías y semiconductores en el sur de Europa. España cuenta con ventajas logísticas y un tejido industrial que puede adaptarse, siempre que se invierta en reciclaje y en la refinación de materias primas críticas como el litio, el cobalto y las tierras raras. Sin estos pasos, la cadena de suministro seguiría dependiendo de países extracomunitarios.
Baterías y economía circular
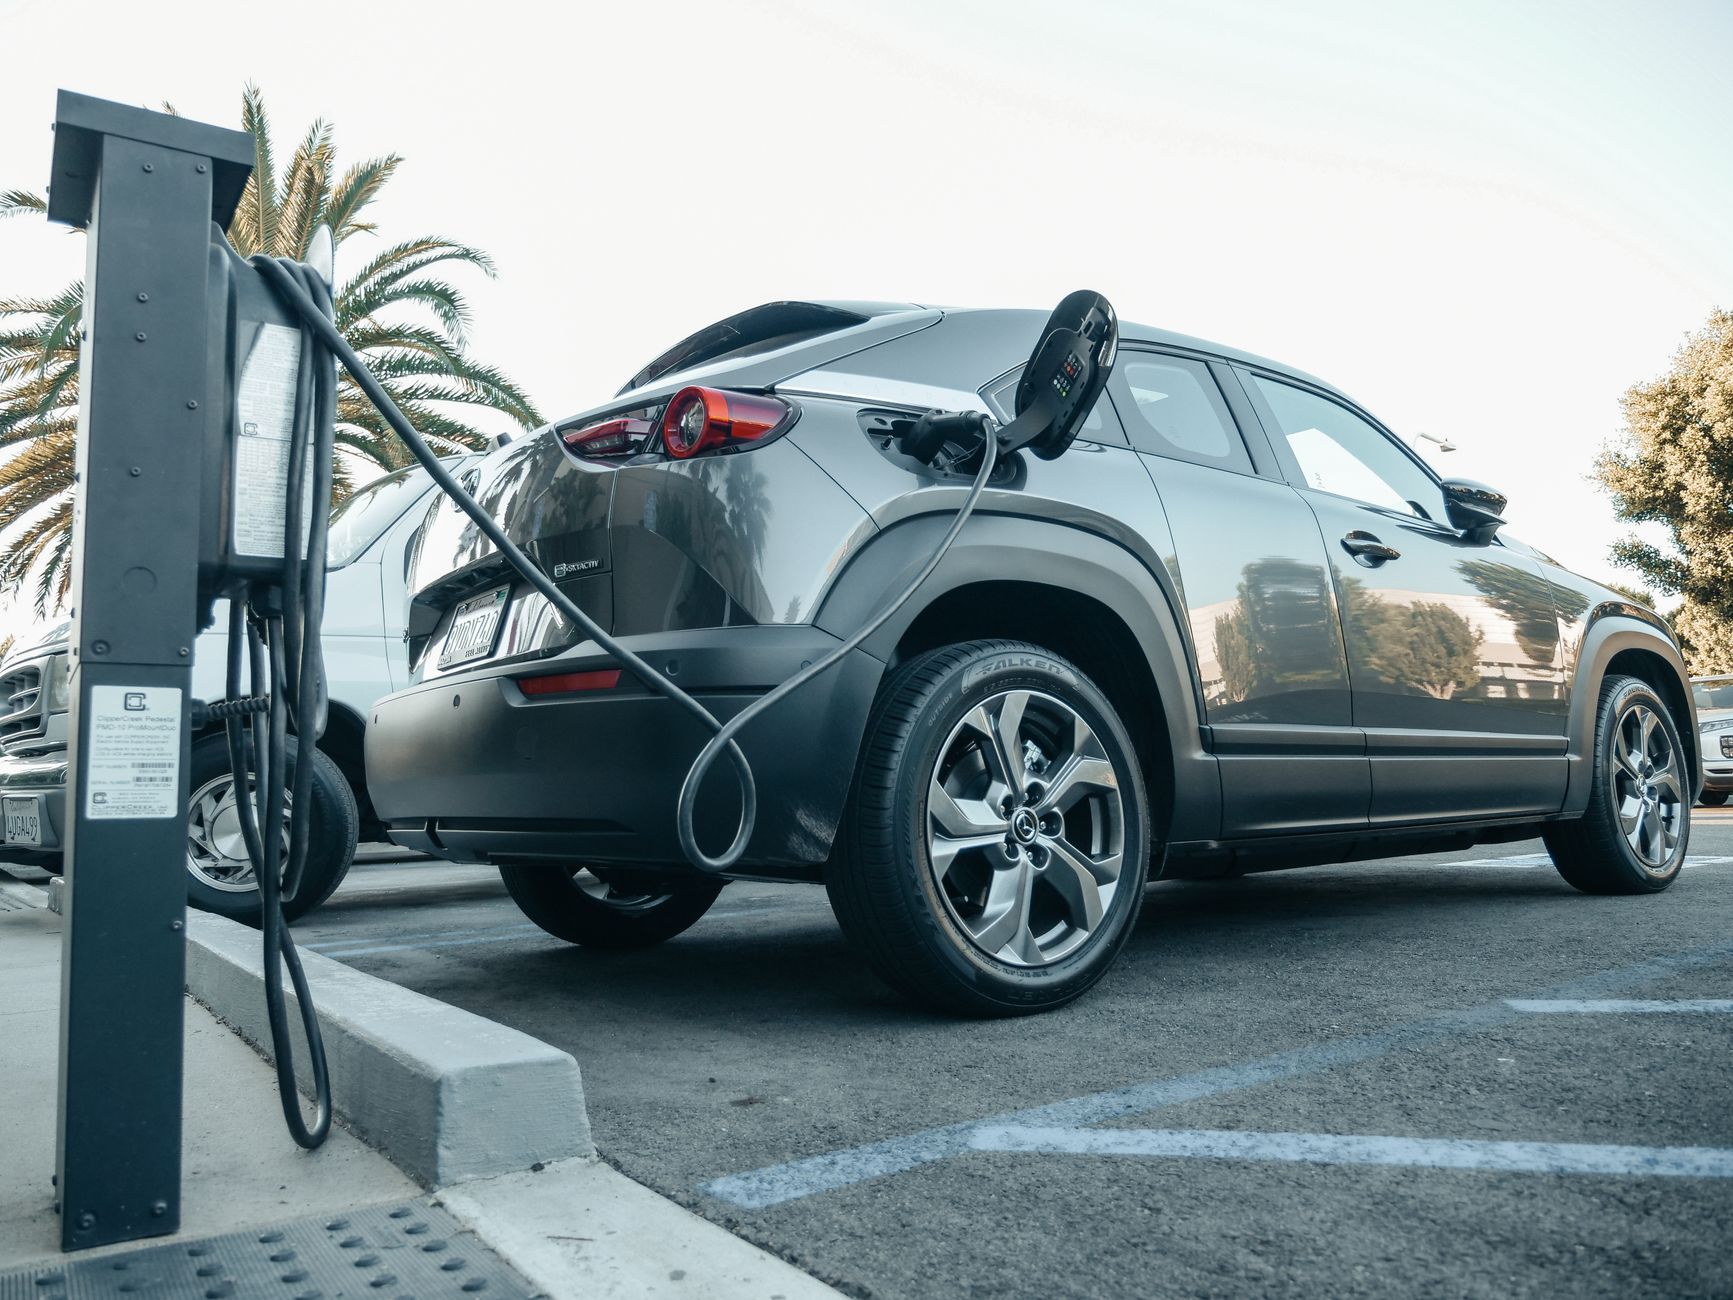
El corazón del vehículo eléctrico es la batería. Por eso, la industria de la automoción está impulsando proyectos de gigafactorías en regiones como Valencia, Extremadura y Navarra. Pero fabricar baterías no basta: hay que pensar en su segunda vida y en su reciclaje. Una batería agotada aún conserva entre el 70% y el 80% de su capacidad; se puede reutilizar en almacenamiento estacionario antes de desmontarla para recuperar litio, cobalto y níquel.
La economía circular se convierte así en un pilar de la autonomía estratégica. Si España logra cerrar el ciclo, extraer, fabricar, usar, recoger, reciclar, reducirá su exposición a la volatilidad de los mercados de materias primas y generará empleo cualificado en plantas de reciclaje. Varias empresas ya han anunciado planes para construir centros de reciclaje de baterías en la península, aunque la escala aún es modesta comparada con la demanda prevista.
Semiconductores y software
Otro eslabón crítico son los semiconductores. Un coche moderno lleva más de mil chips, desde los que controlan el motor hasta los que gestionan los sistemas de asistencia al conductor. La escasez de 2021-2023 mostró lo frágil que es la cadena de suministro cuando estos componentes vienen de Asia. España ha puesto en marcha iniciativas para atraer inversión en fabricación de chips, pero el camino es largo y requiere colaboración público-privada.
En DigitalELPais hemos seguido de cerca estos movimientos, porque afectan directamente a la competitividad del sector. Sin una base local de semiconductores, cualquier interrupción externa paraliza las líneas de montaje, y eso repercute en los plazos de entrega de los coches que compran los consumidores.
El papel de las materias primas críticas
España tiene una de las mayores reservas de litio de Europa, sobre todo en yacimientos en Galicia y Extremadura. Sin embargo, la extracción se enfrenta a desafíos ambientales y sociales. La clave está en combinar minería responsable con tecnologías de reciclaje que permitan recuperar el litio de baterías usadas. La Unión Europea ya ha fijado objetivos de reciclaje: para 2030, al menos el 70% del litio debe recuperarse. Cumplirlos exige plantas de reciclaje a escala industrial y un marco regulatorio claro.
Además del litio, el cobalto y las tierras raras son esenciales para los motores eléctricos y los imanes de las turbinas eólicas. Aquí la dependencia de la República Democrática del Congo y de China es elevada. Por eso, la autonomía estratégica pasa también por diversificar fuentes y fomentar la investigación en químicas de batería que reduzcan o eliminen el cobalto, como las baterías LFP (litio-hierro-fosfato).
Qué significa para el consumidor
Todo este proceso tiene consecuencias prácticas. A corto plazo, la oferta de coches eléctricos seguirá creciendo, pero los precios pueden tardar en igualar a los de los vehículos de combustión. La disponibilidad de puntos de recarga y la velocidad de la red eléctrica son factores que dependen de las inversiones en infraestructura. A medio plazo, la apuesta por el reciclaje y la producción local de baterías debería estabilizar los precios y reducir la huella ambiental del vehículo.
También cambia el perfil del empleo en el sector. Un mecánico tradicional necesitará formarse en electrónica de potencia y diagnóstico de software. Las escuelas de formación profesional ya están adaptando sus currículos, pero la transición no será instantánea. El lector que trabaje en la automoción o en industrias auxiliares debería estar atento a los programas de recualificación que ofrecen las administraciones y las propias empresas.
Retos regulatorios y de inversión
La transformación no ocurre en el vacío. Las normativas europeas sobre emisiones de CO₂ para vehículos nuevos se endurecen cada año, y eso obliga a los fabricantes a acelerar la electrificación. Al mismo tiempo, la competencia de China, que controla gran parte de la producción de baterías y materias primas, presiona los márgenes. Para que la industria española sea competitiva, necesita inversión en I+D, en plantas de reciclaje y en redes de recarga.
El gobierno español ha lanzado varios programas de ayudas, canalizados a través del PERTE del vehículo eléctrico y conectado. Pero la ejecución de esos fondos ha sido más lenta de lo esperado. Las empresas reclaman agilidad administrativa y seguridad jurídica para acometer las inversiones millonarias que requiere una gigafactoría o una planta de reciclaje de baterías.
En DigitalELPais seguimos analizando cómo evoluciona este ecosistema, porque la salud de la industria de la automoción es un termómetro de la capacidad industrial del país. La transición no es lineal: habrá reveses, reubicaciones de plantas y cambios en las alianzas entre fabricantes. Pero la dirección es clara, y quienes participan en ella, desde los ingenieros hasta los consumidores, están contribuyendo a redefinir la movilidad del futuro.
Ends · DIARIODELVOLANTE